「気に入った物件が定期借家だった。契約が終わるまでに、開業に使ったお金を取り戻せるだろうか」。初めて飲食店を開く方なら、気になるところでしょう。
結論から言えば、回収は可能です。そのためには、借りられる期間に合わせて初期投資を組み立てること。定期借家という理由だけで候補から外す前に、物件と数字の両方を見てみましょう。
居抜きを生かして、回収する金額を小さくする
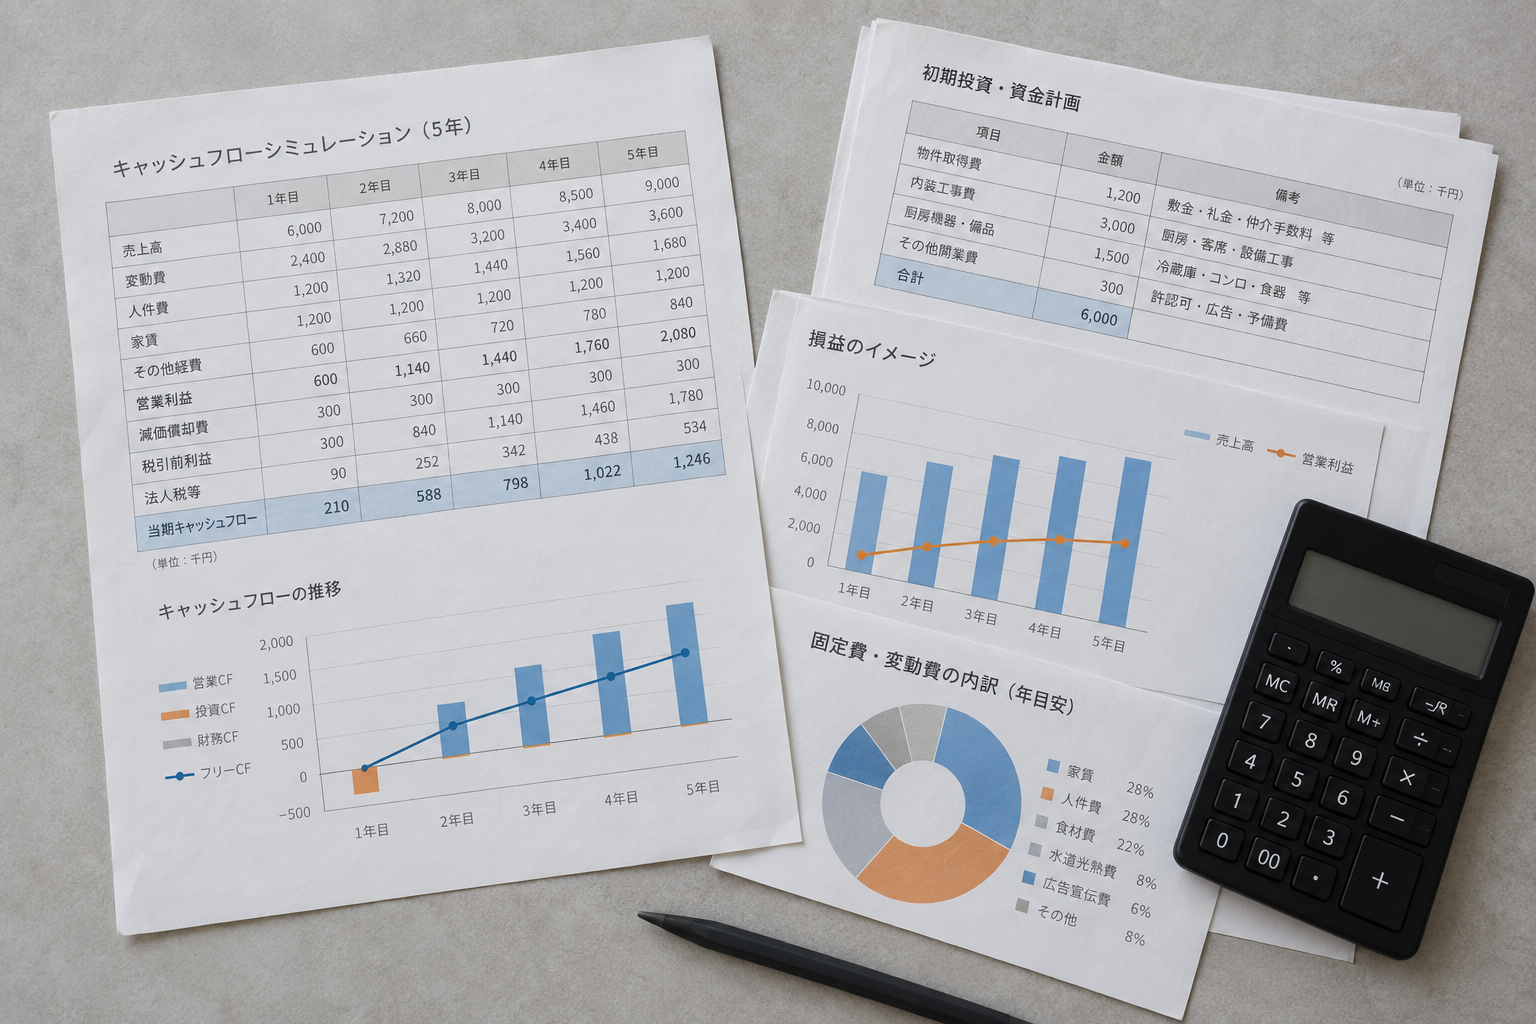
同じ売上の店でも、開業に1,000万円かける場合と、500万円に抑えられる場合では、回収までの道のりが違います。そこで選択肢になるのが、前のお店の内装や厨房設備を引き継ぐ居抜き物件です。
大切なのは、造作代の安さだけで選ばないこと。やりたい料理に厨房が合うか、必要な設備が使えるか、修理や交換にいくらかかるかまで確認します。安く借りても、大きな改装が必要なら初期投資は膨らみます。
店サポの提案としては、使えるものを生かし、開業時に必要な工事と、営業を始めてから考えられる工事を分けること。限られた予算を、お客さまに選んでいただくために必要な部分へ振り向けましょう。
契約期間のすべてを、回収期間にしない
例えば5年契約でも、契約開始から工事に2か月、営業が軌道に乗るまでに6か月、明渡しの工事に1か月かかるなら、残るのは51か月です。これは考え方を示す仮の例で、工事中や売上が安定する前にも家賃などの支払いは続きます。
契約前に開業までの日程と明渡し条件を確認し、立ち上がりの赤字も資金計画に入れる。そのうえで、余裕を持って回収できる投資額を逆算します。
売上ではなく、実際に残るお金で考える
単純化した例として、開業時に支出する400万円を全額自己資金で賄うとします。営業が安定した後、仕入れ、家賃、人件費、水道光熱費、税金、店主の生活費を支払い、修理などの備えも確保して、毎月10万円を回収に回せるなら、400万円÷10万円=40か月が目安です。
先ほどの51か月に対しては、計算上は期間内の回収を目指せます。ただし、立ち上がりの赤字が増えれば回収する金額も増えます。毎月10万円が本当に残るか、客単価と客数から売上を見積もり、売上が想定を下回る場合も確認しましょう。
借入を利用する場合は、返済後に残るお金で自己資金の回収を考え、契約終了時の借入残高も別に確認します。「借入を返せること」と「自分の出したお金が戻ること」は分けておきましょう。
再契約や、居抜きで売れることを前提にしない
定期借家は、再契約できるとは限りません。再契約できなくても成り立つ計画にして、退去費用と、その後の移転や生活に必要なお金を残せるかまで考えます。保証金の返還や造作の売却代金も、金額や時期が確定する前から当てにしないことが大切です。
契約の仕組みは、定期借家の契約書・事前説明・終了通知を確認する記事で解説しています。
期間に合う投資で、開業の可能性を広げる
定期借家でも、使える居抜きを選び、初期投資を抑え、手元に残るお金から逆算すれば、契約期間内の開業費用回収は可能です。物件を決めてから予算を合わせるのではなく、「この費用と期間で回収できるか」を契約前に考えましょう。
アソルティでは、居抜き物件を活用した飲食店開業のご相談を承っています。予算、やりたい業態、開業したい時期が大まかに決まった段階から、お気軽にご相談ください。
(構成・執筆:著者 / 画像生成・ファクトチェック:AI活用)